


Wer einen ETF auswählt, stolpert früher oder später über zwei fast identische Produkte desselben Anbieters – eines thesaurierend, eines ausschüttend. Die Frage thesaurierend oder ausschüttend entscheidet nicht über den Anlageerfolg, aber sie beeinflusst Steuerlast, Liquidität und Aufwand über Jahrzehnte. Dieser Artikel stellt beide Varianten gegenüber und zeigt, welche Situation zu welcher Wahl passt.
Was thesaurierend und ausschüttend konkret bedeuten
Die Unternehmen im Index zahlen Dividenden, Anleihen zahlen Zinsen. Diese Erträge landen zunächst im Fondsvermögen – und der ETF muss entscheiden, was damit passiert.
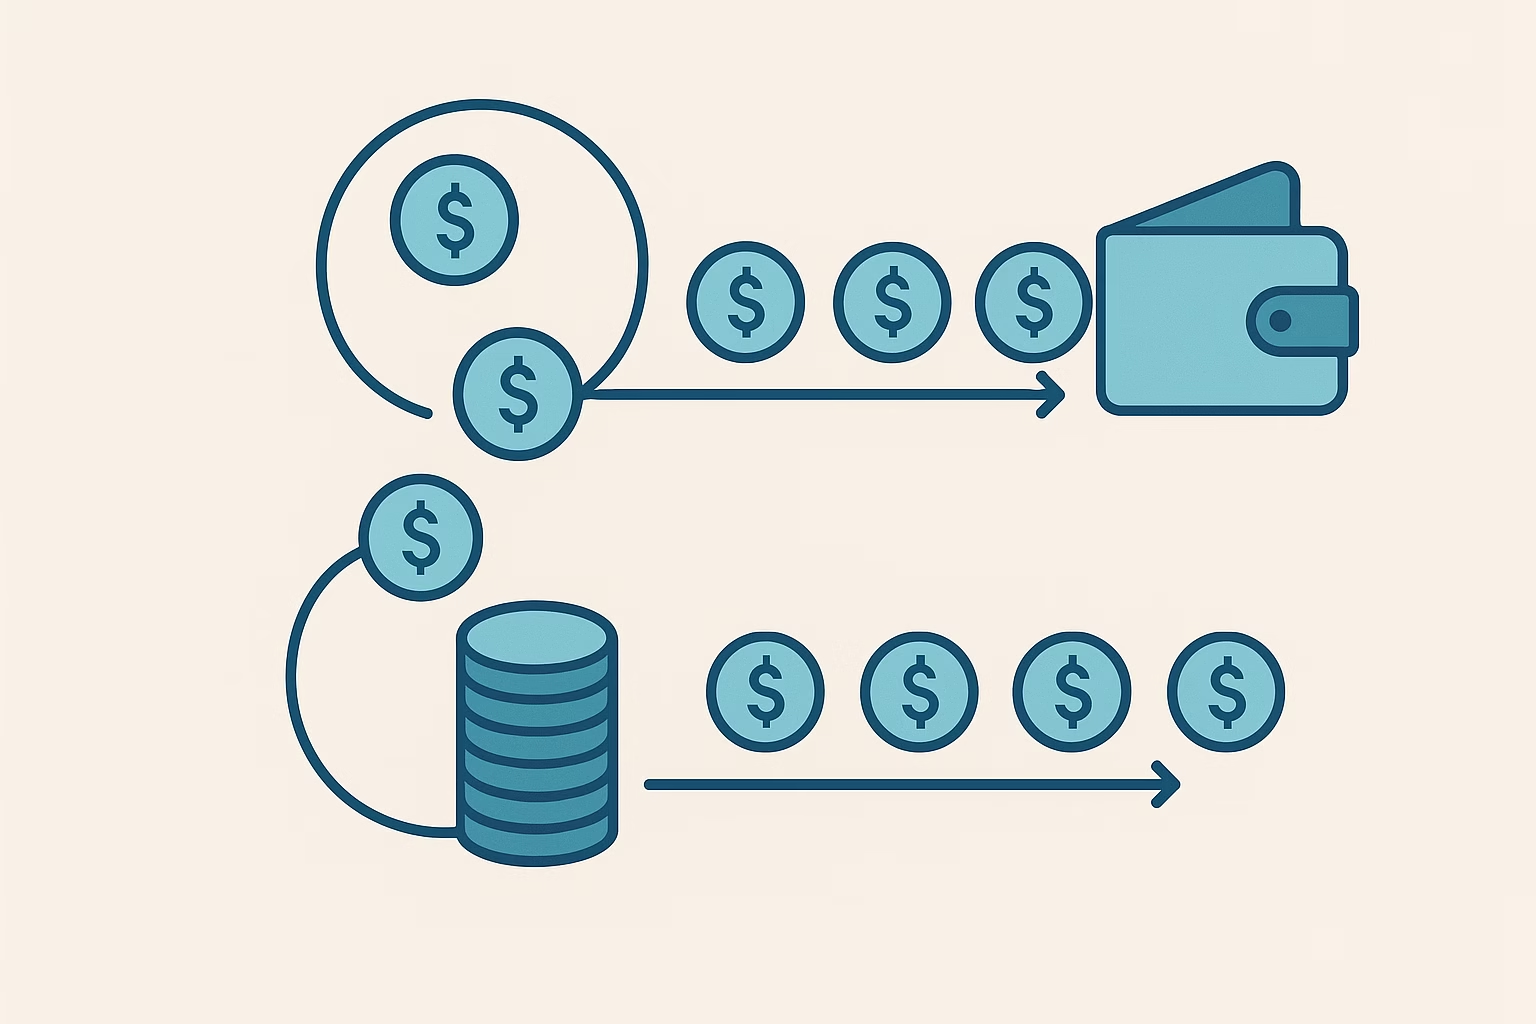
- Ausschüttend (Distributing, Kürzel oft „Dist“ oder „D“): Der Fonds zahlt die vereinnahmten Erträge in festen Abständen an dich aus, meist quartalsweise, halbjährlich oder jährlich. Das Geld landet auf deinem Verrechnungskonto.
- Thesaurierend (Accumulating, Kürzel „Acc“ oder „C“): Der Fonds legt die Erträge automatisch im Sondervermögen wieder an. Es fließt kein Geld auf dein Konto, stattdessen steigt der Anteilswert entsprechend.
Wichtig ist ein Punkt, der oft untergeht: Eine Ausschüttung ist kein Zusatzertrag. Am Ausschüttungstag sinkt der Kurs des ETF um genau den ausgeschütteten Betrag. Vor Steuern und Gebühren sind beide Varianten wirtschaftlich gleichwertig – die Unterschiede entstehen erst durch Besteuerung, Wiederanlagekosten und dein eigenes Verhalten.
Die Steuerwirkung: Vorabpauschale und Sparerpauschbetrag
Bis 2017 war die Sache klar: Thesaurierer, vor allem ausländische, galten als steuerlich unbequem. Seit der Investmentsteuerreform 2018 sind beide Varianten weitgehend gleichgestellt – dafür gibt es die Vorabpauschale.
So funktioniert die Vorabpauschale
Die Vorabpauschale sorgt dafür, dass auch bei thesaurierenden Fonds jedes Jahr ein Mindestbetrag versteuert wird. Sie berechnet sich vereinfacht so:
- Der Fondswert zu Jahresbeginn wird mit dem Basiszins multipliziert, den das Bundesfinanzministerium jährlich aus Renditen von Bundeswertpapieren ableitet.
- Davon werden 70 Prozent angesetzt – das ist der Basisertrag.
- Bereits erfolgte Ausschüttungen werden abgezogen. Der Rest ist die Vorabpauschale.
- Die Vorabpauschale ist auf die tatsächliche Wertsteigerung des Jahres begrenzt. Verliert der Fonds an Wert, fällt sie komplett weg.
Bei Aktien-ETFs mit mindestens 51 Prozent Aktienanteil greift zusätzlich die Teilfreistellung von 30 Prozent: Nur 70 Prozent des Betrags sind überhaupt steuerpflichtig. Auf den Rest fallen Abgeltungsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer an – zusammen rund 26,4 Prozent ohne Kirchensteuer.
Die Vorabpauschale gilt am ersten Werktag des Folgejahres als zugeflossen. Deine Depotbank bucht die Steuer dann automatisch vom Verrechnungskonto ab. Das ist der Punkt, der viele überrascht: Es fließt kein Geld zu, aber Geld ab. Sorge dafür, dass im Januar eine kleine Liquiditätsreserve auf dem Konto liegt.
Ein Rechenbeispiel
Angenommen, dein thesaurierender Aktien-ETF ist zu Jahresbeginn 50.000 Euro wert, der Basiszins liegt bei 2,5 Prozent (ein realistischer Größenordnungswert der letzten Jahre), und der Kurs steigt im Jahresverlauf deutlich:
- Basisertrag: 50.000 € × 2,5 % × 0,7 = 875 €
- Abzüglich Teilfreistellung (30 %): 612,50 € steuerpflichtig
- Steuer bei rund 26,4 %: etwa 162 € – sofern kein Freistellungsauftrag greift
Mit einem Sparerpauschbetrag von 1.000 Euro pro Person (2.000 Euro bei Zusammenveranlagung) bliebe dieser Betrag komplett steuerfrei. Anders gesagt: Bis zu einem thesaurierenden Depotwert im mittleren fünfstelligen Bereich kann der Pauschbetrag die Vorabpauschale allein auffangen.
Sparerpauschbetrag: der eigentliche Hebel
Der Freibetrag verfällt, wenn du ihn in einem Jahr nicht nutzt – nachholen ist nicht möglich. Genau hier hat die ausschüttende Variante einen Vorteil: Sie liefert jedes Jahr zuverlässig steuerpflichtige Erträge und füllt den Pauschbetrag planbar aus. Bei einer Ausschüttungsrendite von etwa 2 Prozent und 30 Prozent Teilfreistellung braucht es grob 70.000 Euro Depotvolumen, um 1.000 Euro auszuschöpfen.
Ein Thesaurierer nutzt den Freibetrag ebenfalls – über die Vorabpauschale. Allerdings nur, wenn der Fonds im Jahr auch gestiegen ist. In einem Verlustjahr fällt keine Vorabpauschale an, der Pauschbetrag bleibt ungenutzt und verfällt. In Nullzinsphasen mit sehr niedrigem Basiszins ist der Effekt ebenfalls minimal.
Voraussetzung in beiden Fällen: ein erteilter Freistellungsauftrag bei der jeweiligen Bank. Ohne ihn führt das Institut Steuer ab, die du erst über die Steuererklärung zurückholst.
Zinseszinseffekt: Wie groß ist der Vorteil wirklich?
Der Klassiker unter den Argumenten für Thesaurierer lautet: automatische Wiederanlage ohne Reibungsverluste. Das stimmt – aber der Effekt ist kleiner, als er in vielen Diskussionen erscheint.
Solange dein Sparerpauschbetrag die Erträge abdeckt, ist der Steuerunterschied null. Erst darüber entsteht ein echter Stundungsvorteil: Beim Ausschütter wird der gesamte ausgeschüttete Ertrag sofort besteuert, beim Thesaurierer nur der oft niedrigere Vorabpauschalen-Betrag. Die Differenz bleibt investiert und arbeitet weiter.
Zur Größenordnung: Bei 2 Prozent Ausschüttungsrendite, 30 Prozent Teilfreistellung und rund 26,4 Prozent Steuersatz gehen jährlich etwa 0,37 Prozentpunkte Rendite verloren, wenn der Freibetrag bereits ausgeschöpft ist. Über 30 Jahre kann das grob überschlagen einen mittleren einstelligen bis zehnprozentigen Unterschied im Endvermögen ausmachen. Weil beim Thesaurierer die Vorabpauschale einen Teil der Steuer vorwegnimmt, fällt der reale Vorsprung noch etwas geringer aus.
Dazu kommen praktische Kosten des Ausschütters: Wer Ausschüttungen manuell wieder anlegt, zahlt Ordergebühren und lässt Restbeträge oft unverzinst liegen. Viele Broker bieten inzwischen eine kostenlose automatische Wiederanlage an – wo das der Fall ist, schrumpft der Unterschied weiter.
Ein wichtiger Hinweis zur Fairness des Systems: Bereits versteuerte Vorabpauschalen werden beim späteren Verkauf vom Veräußerungsgewinn abgezogen. Es kommt also nicht zur Doppelbesteuerung, sondern lediglich zu einer zeitlichen Verschiebung.
Vergleich auf einen Blick
| Kriterium | Thesaurierend | Ausschüttend |
|---|---|---|
| Wiederanlage | automatisch im Fonds, kostenfrei | manuell oder über Wiederanlageplan |
| Laufende Besteuerung | Vorabpauschale, oft niedriger als Ausschüttung | volle Ausschüttung im Zuflussjahr |
| Nutzung des Sparerpauschbetrags | nur bei Kursgewinn im Jahr | planbar, jedes Jahr |
| Liquidität | keine Zuflüsse, Steuer wird abgebucht | regelmäßige Zuflüsse aufs Konto |
| Steuerstundung | Vorteil bei ausgeschöpftem Freibetrag | kein Stundungseffekt |
| Aufwand | sehr gering | etwas höher in der Ansparphase |
| Passt zu | langfristigem Vermögensaufbau | Entnahmephase, Freibetragsnutzung |
Typische Anlegersituationen
Langfristiger Vermögensaufbau mit Sparplan
Du bist Anfang 30, sparst monatlich in einen weltweit streuenden Aktien-ETF und planst einen Horizont von 20 Jahren und mehr. Hier spricht viel für die thesaurierende Variante: kein Verwaltungsaufwand, keine Kleinstbeträge, die herumliegen, und ein Steuerstundungseffekt, sobald das Depot den Freibetrag übersteigt. Der Pauschbetrag wird in guten Jahren über die Vorabpauschale trotzdem genutzt.
Kleines Depot und ungenutzter Freibetrag
Liegt dein Depot noch deutlich unter 30.000 Euro, ist der steuerliche Unterschied praktisch irrelevant – beide Varianten bleiben im Rahmen des Pauschbetrags steuerfrei. Entscheide hier nach Bequemlichkeit. Wer den Freibetrag bewusst und planbar ausschöpfen möchte, etwa weil er neben dem Depot keine anderen Kapitalerträge hat, fährt mit einem Ausschütter etwas verlässlicher.
Entnahmephase und Ruhestand
Wenn du vom Depot leben oder es ergänzend nutzen willst, sind Ausschütter angenehm: Es fließt regelmäßig Geld, ohne dass du Anteile verkaufen musst. Der Nachteil: Die Höhe der Ausschüttung bestimmt der Markt, nicht dein Budget. Ein Thesaurierer plus geplanter Teilverkauf – der sogenannte Auszahlplan – gibt dir mehr Kontrolle über die Entnahmehöhe und ist steuerlich häufig günstiger, weil beim Verkauf nur der Gewinnanteil besteuert wird, nicht der gesamte Betrag.
Kinderdepot
Kinder haben einen eigenen Sparerpauschbetrag und zusätzlich den Grundfreibetrag. Mit einer Nichtveranlagungsbescheinigung lassen sich Kapitalerträge in nennenswerter Höhe steuerfrei vereinnahmen. Damit dieses Potenzial nicht ungenutzt verfällt, sind ausschüttende ETFs im Kinderdepot oft die sinnvollere Wahl. Achte dabei auf mögliche Auswirkungen auf die Familienversicherung.
Gemeinsames Depot und mehrere Konten
Wer Freistellungsaufträge auf mehrere Banken verteilt, sollte prüfen, wo tatsächlich Erträge anfallen. Ein Depot mit reinen Thesaurierern und keinem Kursgewinn produziert in manchen Jahren gar keine steuerpflichtigen Erträge – der dort hinterlegte Freistellungsbetrag läuft dann ins Leere. Eine jährliche Überprüfung der Aufteilung lohnt sich.
Praxis: Auswahl, Wechsel und Stolperfallen
Wenn die Entscheidung gefallen ist, helfen einige praktische Punkte:
- ISIN genau prüfen: Beide Varianten tragen oft denselben Fondsnamen und unterscheiden sich nur durch ein Kürzel und die ISIN. Im Factsheet steht die Ertragsverwendung eindeutig.
- Kosten vergleichen: Gelegentlich unterscheiden sich die Gesamtkostenquoten der beiden Anteilsklassen leicht. Auch Handelsspanne und Fondsvolumen können abweichen.
- Nicht mitten im Lauf tauschen: Ein Wechsel von thesaurierend zu ausschüttend ist steuerlich ein Verkauf mit anschließendem Kauf. Aufgelaufene Gewinne werden sofort besteuert – das kann den erhofften Vorteil auf Jahre auffressen.
- Lieber umlenken als umschichten: Willst du die Variante ändern, lass den Bestand liegen und richte künftige Sparraten auf den anderen ETF. So entsteht keine Steuerlast, und du hältst beide Varianten parallel.
- Freistellungsauftrag aktuell halten: Ohne ihn wird auch die Vorabpauschale voll versteuert.
- Januar-Liquidität einplanen: Die Steuer auf die Vorabpauschale wird zu Jahresbeginn abgebucht. Reicht das Guthaben nicht, verkaufen manche Broker Anteile oder melden den Vorgang ans Finanzamt.
- FIFO beachten: Beim Verkauf gelten die zuerst gekauften Anteile als zuerst verkauft. Das ist relevant, wenn du später gezielt Gewinne realisieren willst.
Eine oft genutzte Kombination: Thesaurierer als Kern des Portfolios für die Ansparphase, ergänzt um eine ausschüttende Position, deren Erträge den Sparerpauschbetrag zuverlässig füllen. Wer den Aufwand scheut, fährt mit einer einzigen Variante aber ebenfalls gut – die Unterschiede rechtfertigen selten ein kompliziertes Konstrukt.
Fazit
Ob thesaurierend oder ausschüttend – die Wahl der ETF-Variante ist eine Feinjustierung, keine Grundsatzentscheidung. Beide Formen investieren identisch, unterscheiden sich aber in Steuerzeitpunkt, Liquidität und Aufwand.
- Thesaurierend passt zum langfristigen Vermögensaufbau: automatische Wiederanlage, geringer Aufwand, Steuerstundung sobald der Freibetrag ausgeschöpft ist.
- Ausschüttend passt zur Entnahmephase, zu Kinderdepots und überall dort, wo der Sparerpauschbetrag planbar genutzt werden soll.
- Die Vorabpauschale gleicht den früheren Steuervorteil der Thesaurierer weitgehend aus – sie fällt aber nur bei Wertzuwachs an und ist auf diesen begrenzt.
- Ein Freistellungsauftrag und etwas Kontoguthaben im Januar sind in beiden Fällen Pflicht.
- Ein nachträglicher Wechsel kostet Steuer. Besser künftige Sparraten umlenken als den Bestand umschichten.
Wichtiger als die Ausschüttungsart bleiben Kosten, Streuung und Durchhaltevermögen. Dieser Beitrag ersetzt keine individuelle Steuerberatung – bei komplexeren Situationen lohnt der Blick einer Fachperson.