


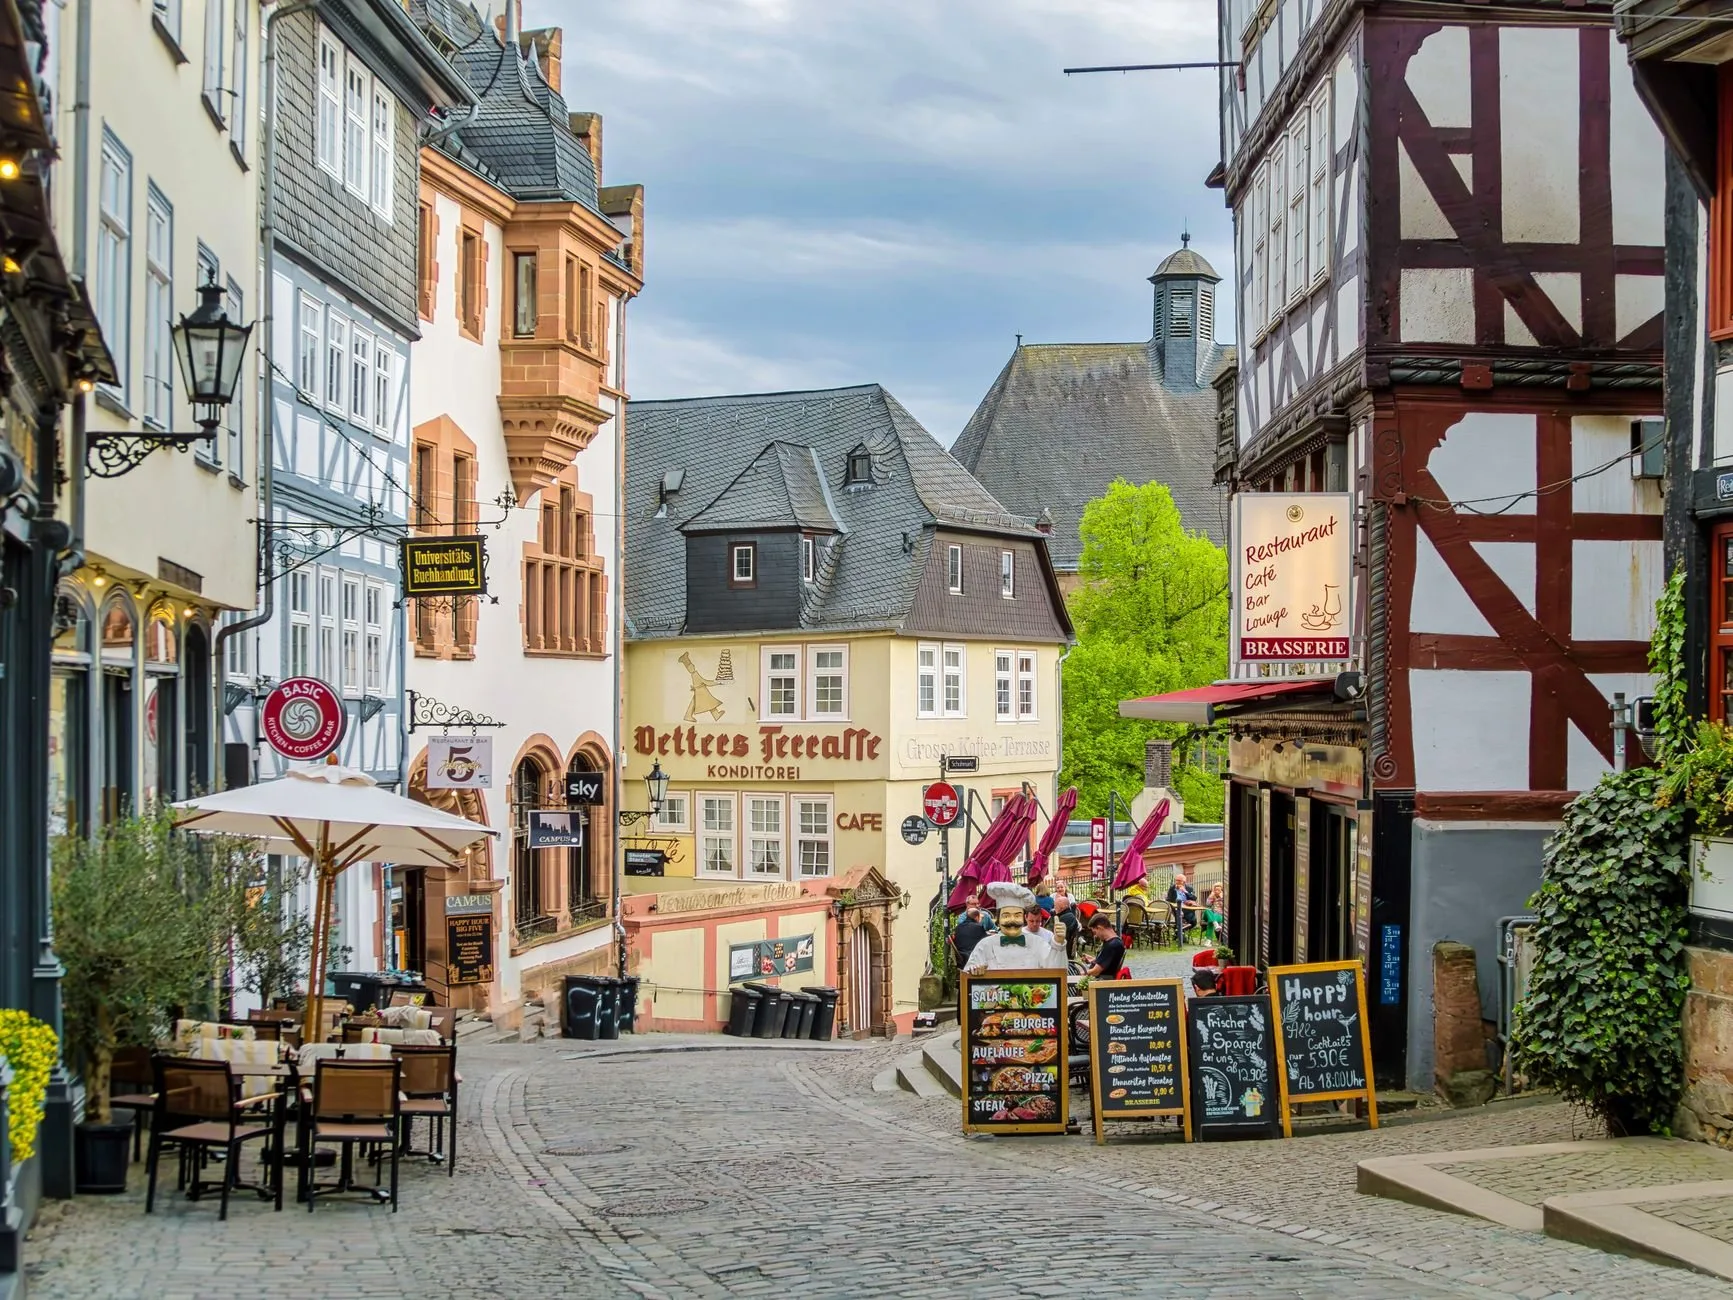
Marburg hat unter Immobilieninvestoren lange ein Schattendasein geführt. Frankfurt, Wiesbaden, Darmstadt, diese Städte stehen im Rampenlicht. Dabei bietet die Universitätsstadt an der Lahn ein strukturelles Fundament, das für Kapitalanleger durchaus interessant ist: rund 35.000 Studierende, eine vergleichsweise geringe Leerstandsquote und eine überschaubare Bautätigkeit. Wer 2026 in Marburg investieren will, sollte die Mechanismen dieses Marktes jedoch genau verstehen, bevor er handelt.
Marktstruktur: Was Marburg von anderen Mittelstädten unterscheidet
Marburg hat knapp 80.000 Einwohner, doch der Hochschulanteil prägt den Wohnungsmarkt stärker als in vielen vergleichbaren Städten. Die Philipps-Universität und die Hochschule Fulda mit Standort Marburg sorgen für eine konstante Nachfrage nach kleineren Wohneinheiten. Einzimmer- und Zweizimmerwohnungen zwischen 25 und 55 Quadratmetern sind entsprechend gefragt, besonders in Hochschulnähe, also in der Oberstadt, im Bereich Südviertel oder entlang der Bahnhofsachse.
Hinzu kommt ein weiterer Faktor, der oft unterschätzt wird: Marburg ist kein reiner Durchgangsort. Viele Studierende bleiben nach dem Abschluss als Berufseinsteiger oder Doktoranden in der Stadt, bevor sie weiterziehen. Das verlängert die durchschnittliche Mietdauer und senkt die Fluktuation gegenüber reinen Studentenstädten wie Göttingen oder Greifswald spürbar. Wer beim Kinderwunsch stabile Wohnverhältnisse sucht, findet bei Kinderwunsch-ratgeber Hinweise zu Themen rund um Kinderwunsch und Familienplanung.
Preise und Renditen: Wo der Markt 2026 steht
Nach dem Preisrückgang in den Jahren 2022 und 2023, der auch Marburg erfasste, haben sich die Kaufpreise 2024 und 2025 stabilisiert. Für Bestandswohnungen in zentralen Lagen zahlen Käufer aktuell zwischen 2.800 und 3.600 Euro pro Quadratmeter, je nach Zustand und Lage. Neubauwohnungen bewegen sich bei 4.200 bis 4.800 Euro pro Quadratmeter, wobei das Angebot begrenzt ist. Im Stadtgebiet gibt es kaum noch Freiflächen, und die Hanglage großer Teile der Innenstadt erschwert Verdichtung.
Die Bruttomietrendite liegt bei gut aufgestellten Bestandsobjekten in zentraler Lage zwischen 3,8 und 4,6 Prozent. Das klingt moderat, ist aber im Vergleich zu Großstädten wie München oder Hamburg, wo Anleger selten über 2,5 bis 3,0 Prozent hinauskommen, durchaus respektabel. Wer ein sanierungsbedürftiges Objekt mit Wertsteigerungspotenzial kauft und die Kosten im Griff behält, kann die Nettorendite auf über 4 Prozent drücken. Entscheidend ist dabei, dass die Kaufnebenkosten in Hessen mit 6,0 Prozent Grunderwerbsteuer zu den höchsten in Deutschland gehören. Das frisst Rendite und verlängert den Break-even.
Stadtteile im Vergleich: Wo lohnt sich der Kauf?
Nicht alle Lagen in Marburg sind gleich zu bewerten. Eine grobe Orientierung:
- Oberstadt und Kernbereich: Hohe Nachfrage, geringe Fluktuation, aber auch die höchsten Einstiegspreise. Objekte hier sind selten und oft in schlechtem energetischen Zustand.
- Südviertel und Gisselberg: Familienorientierte Nachfrage, gute Infrastruktur, solide Mietrenditen. Weniger spekulatives Potenzial, aber stabile Cashflows.
- Stadtrand und Umlandgemeinden: Günstigere Einstiegspreise, aber deutlich schwächere Vermietbarkeit für Studierende. Wer hier kauft, muss auf ein anderes Mieterumfeld setzen, was die Anforderungen an das Management steigt.
- Bahnhofsbereich: Mischgebiet mit Aufwertungspotenzial. Die Nähe zum Bahnhof macht die Lage für Berufspendler nach Frankfurt attraktiv, was die Zielgruppe gegenüber reinen Studentenwohnungen erweitert.
Wer den Markt ohne belastbare Ortskenntnisse betritt, riskiert Fehlkäufe. Lokale Expertise ist in einem so kleinen und spezialisierten Markt kein nettes Extra, sondern eine Grundvoraussetzung. Ein erfahrener Immobilienmakler Marburg kennt nicht nur die aktuellen Angebote, sondern auch die Miethistorie einzelner Objekte und die Besonderheiten der Lagen, die in keinem Exposé stehen.
Regulatorische Risiken und energetische Anforderungen
Ein Thema, das Anleger 2026 nicht ignorieren können, ist die Energieeffizienz. Die EU-Gebäuderichtlinie und nationale Umsetzungsgesetze werden Vermieter mittelfristig zu Modernisierungen zwingen. Gebäude mit Energieklasse F oder G werden zur Belastung, nicht nur finanziell, sondern auch bei der Vermietbarkeit. Gerade in Marburg, wo der Altbauanteil hoch ist und viele Häuser vor 1960 errichtet wurden, ist das ein reales Risiko.
Wer ein Objekt mit schlechter Energieklasse kauft, sollte die Modernisierungskosten vor dem Kauf vollständig durchrechnen. Eine Kernsanierung eines Mehrfamilienhauses in Marburg kostet je nach Umfang zwischen 800 und 1.400 Euro pro Quadratmeter Wohnfläche. Das verändert die Renditerechnung grundlegend. Als Faustregel gilt: Ein günstiger Kaufpreis rechtfertigt sich nur dann, wenn die Investitionskosten nach der Sanierung zusammen mit dem Kaufpreis noch unter dem Marktwert eines vergleichbaren sanierten Objekts liegen.
Finanzierungsumfeld 2026: Höhere Zinsen als neue Normalität
Die Zeiten der Nullzinsen sind vorbei. Wer 2026 finanziert, bewegt sich bei zehnjähriger Zinsbindung in einem Bereich zwischen 3,5 und 4,2 Prozent effektivem Jahreszins, abhängig von Bonität, Eigenkapitalquote und Bank. Das klingt nach wenig, wenn man bedenkt, dass in den 1990er Jahren 7 bis 8 Prozent normal waren, verändert aber die Kalkulation für Anleger mit hohem Fremdkapitaleinsatz erheblich.
Der Leverage-Effekt, der bei niedrigen Zinsen die Eigenkapitalrendite nach oben hebelte, funktioniert bei einem Kaufpreis von 3.200 Euro pro Quadratmeter und einem Zins von 3,8 Prozent deutlich weniger automatisch. Wer mit weniger als 25 bis 30 Prozent Eigenkapital einsteigt, muss die Tilgungsrate und den anfänglichen Cashflow genau kalkulieren. Ein negativer monatlicher Cashflow ist kein Ausschlusskriterium, muss aber bewusst als Preis für zukünftige Wertsteigerung oder Tilgungsgewinn eingepreist werden.
Was Anleger konkret beachten sollten
Marburg ist kein Selbstläufer, aber ein solider Markt für Anleger, die langfristig denken und bereit sind, den Standort wirklich zu durchdringen. Einige konkrete Punkte für die Entscheidung:
- Kaufpreis-Miete-Verhältnis prüfen: Objekte mit einem Faktor über 28 bis 30 Jahresnettomieten sind in Marburg schwer zu rechtfertigen, außer in absoluten Premiumlagen mit Wertsteigerungsargument.
- Energieklasse vor dem Kauf kennen und Sanierungskosten einkalkulieren.
- Mietrechtliche Lage verstehen: Marburg hat keinen offiziellen Mietspiegel, aber ortsübliche Vergleichsmieten werden im Streitfall durch Gutachter ermittelt.
- Hausverwaltung frühzeitig organisieren, besonders bei Studierendenvermietung, die höhere Fluktuation erzeugt.
- Lage innerhalb der Stadt nicht unterschätzen: 500 Meter Unterschied können in Marburg wegen der Topografie und der Campusnähe den Unterschied zwischen Vollvermietung und langem Leerstand bedeuten.
Wer diese Faktoren kennt und diszipliniert vorgeht, findet in Marburg auch 2026 Objekte mit vertretbarem Rendite-Risiko-Profil. Der Markt ist kein Schnäppchenparadies, bietet aber im Vergleich zu überhitzten Großstädten noch Spielraum für rationale Investitionsentscheidungen.